رشد بازار سرمایه در پاییز نیز تکرار میشود؟ /خطرناکترین ریسک بورس، ضعف بنیه مالی دولت است/ عمده بازدهی تاکنون محقق شد
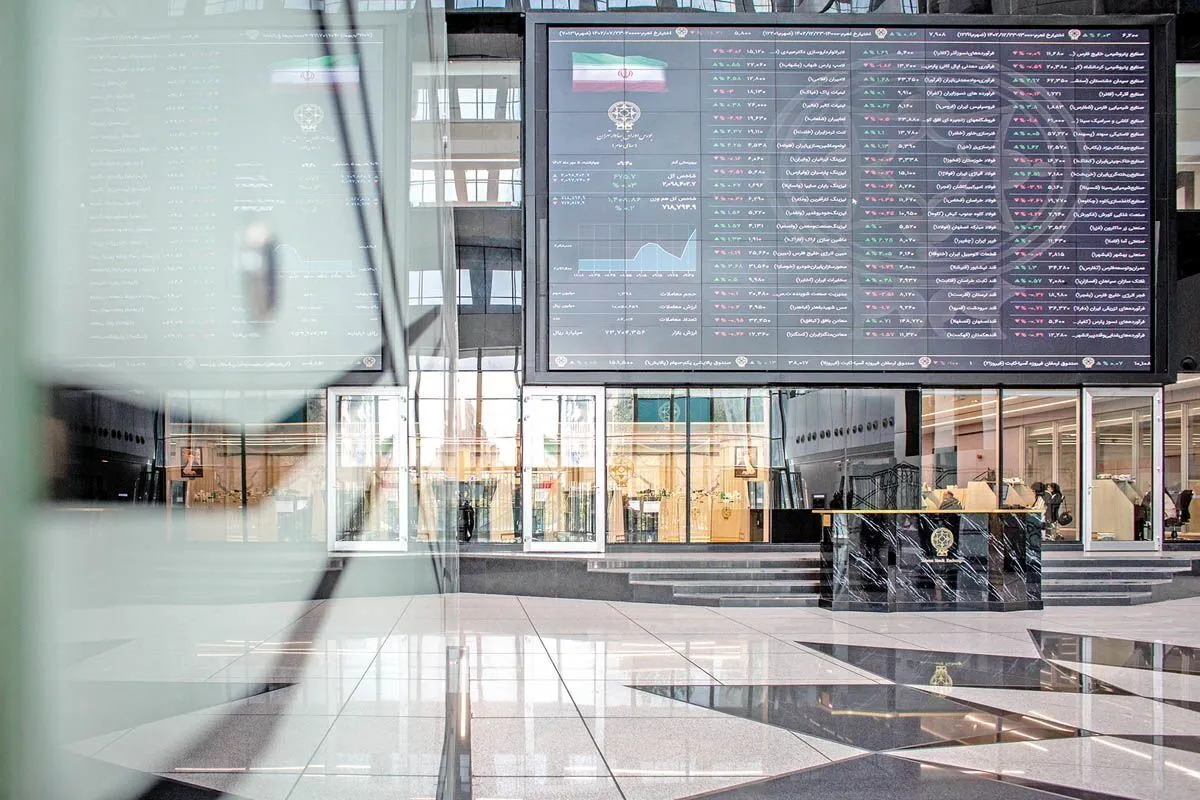
اقتصاد۲۴- بازار سرمایه از شنبه هفته گذشته روندی ریزشی به خود گرفته است و با اینکه رشد حدود صد درصدی از ابتدای بازگشایی در اردیبهشت ماه تا کنون به ثب رسانده بود، در هفته گذشته شرایط خوبی را طی نکرد. این امر منجر میشود تا سرمایهگذاران نسبت به ادامه رشد بازار در پاییز با همان شدتی که در ابتدای سال در جریان بود، تردید داشته باشند.
فردین آقابزرگی، کارشناس بازار سرمایه در گفتوگو با اقتصاد ۲۴، با بررسی وضعیت شاخص کل بیان کرد: پس از رکوردهای پیاپی شاخص کل و سطح عمومی قیمتها در چهار ماه ابتدایی سال جاری (با توجه به آغاز معاملات از هفته پایانی اردیبهشت)، شاخص کل حدود ۱۰۵ درصد نسبت به قله ۷.۵ میلیون واحدی رشد داشت. همچنین اگر مبنا را ابتدای سال ۱۴۰۴ قرار دهیم، این رشد به ۱۶۵ درصد میرسد که نشان میدهد بخش اعظم بازدهی در چهار ماه گذشته محقق شده است.
وی شیب تند و رشد سریع شاخص و قیمت سهام در چهار ماه نخست را از دلایل اصلی اصلاح، بازماندگی و ایستایی شیب رشد بورس دانست و گفت: رشد شارپ و قابل توجهی که رخ داد، باعث شد نگاهها بیشتر معطوف به شرکتهای زیر ارزش ذاتی (Under valued) شود. شرکتهایی که بالاتر از ارزش ذاتی معامله میشدند، وارد مسیر اصلاح شدند و اکنون نیز اصلاح قیمتها عمدتاً مربوط به این گروه از شرکتهاست که موجب کندتر شدن رشد شاخص شده است.
آقابزرگی به همزمانی این اصلاح با عوامل بیرونی اشاره کرد و گفت: تلاقی این موضوع با افزایش ابهامات در حوزه سیاست، مسائل ژئوپلیتیک، منازعات میان ایران و طرفهای مقابل و همچنین تجدیدنظر در برخی تصمیمات اقتصادی نظیر نرخ بهره یا اصلاح فرمول تخفیف نرخ خوراک شرکتهای پالایشی، کاهش نفت سنگین از ۶ به ۴ دلار و نفت سبک از ۴ به ۲ دلار، شرایط کنونی را رقم زده است.
وی تاکید کرد: این زمزمهها نشان میدهد دولت مجدداً به صرافت دستاندازی به سود شرکتها افتاده است. هرچند حاشیه سود شرکتهای پالایشی نسبت به دوره مشابه قبل به شدت افزایش یافته و حتی در گزارشهای سه ماهه، سود عملیاتی یا خالص آنها معادل کل سال مالی گذشته بوده است. مجموع این عوامل موجب اصلاح قیمت، کند شدن روند صعودی و ایجاد اصلاحی مقطعی در بازار شده است.
بازار ما تا حدودی به یک بازار نیمهکارا شباهت دارد
آقابزرگی در رابطه با وضعیت ورود و خروج پول حقیقی و کفه عرضه و تقاضا اظهار داشت: اگرچه بازار ما تا حدودی به یک بازار نیمهکارا شباهت دارد، اما این وضعیت لزوماً به معنای اتخاذ تصمیمات صحیح از سوی فعالان نیست؛ چنانکه در سال ۱۳۹۹ با وجود ورود پول حقیقی در تیر و مرداد، بازار با ریزش مواجه شد.
بیشتر بخوانید: بورس در نیمه دوم سال دوباره میتازد؟ / صنایع پالایشی و پتروشیمی و دارویی کدام یک مورد توجه خواهند بود؟
وی اضافه کرد: در حال حاضر نیز نمیتوان خروج پول حقیقی یا افزایش عرضه را به کل بازار تعمیم داد و نتیجه گرفت که بازار جذابیت خود را از دست داده است. سطح ارزشمندی بهطور متوسط و در مجموع نسبت به سایر بازارها همچنان در بورس وجود دارد. برخی از شرکتها و صنایع بیش از حد رشد کردهاند و مطمئناً با اصلاح قیمت مواجه خواهند شد.
ضعف بنیه مالی دولت، مهمترین ریسک پیشروی بازار سرمایه است
فردین آقابزرگی درباره متغیرهای موثر بر بازار گفت: متغیرهای اقتصادی و غیراقتصادی مانند بحثهای سیاسی، ژئوپلیتیک، گزارشهای ششماهه و روند عمومی تحولات سیاسی کشور، نسبت به سایر متغیرها تعیینکنندهتر خواهند بود.
وی محور اصلی چالشهای موجود را ضعف بنیه مالی دولت دانست و افزود: این موضوع شاید خطرناکترین ریسکی باشد که اقتصاد و بازار سرمایه را تهدید میکند. دولت در اینگونه موارد معمولاً چارهای جز دستکاری فرمولهای پیشین یا دستاندازی به سود شرکتها ندارد. نمونه بارز آن را میتوان در محاسبات سازمان امور مالیاتی در حوزه مالیات شرکتها مشاهده کرد.
این کارشناس بازار سرمایه تاکید کرد: بزرگترین ریسک حال حاضر، کاهش بنیه اقتصادی دولت است که بیشتر تحت تاثیر مسائل سیاسی قرار دارد. به محض برقراری مراودات در سطح بینالملل یا بهبود روابط خارجی، این موضوع به سرعت متحول خواهد شد.
پیش بینی بورس در سه ماهه پاییز
این کارشناس بازار سرمایه درباره پیشبینی بازارهای زمانی کوتاهمدت سه ماهه برای فصل پاییز تصریح کرد: در شرایطی که ابهامات سیاسی و اقتصادی عدیدهای وجود دارد، تحقق پیشبینیها تا حدودی با خطا مواجه خواهد شد. با این حال، دو جهتگیری و فرض متفاوت قابل بررسی است.
آقابزرگی خاطرنشان کرد: اگر فرض بر این باشد که مخاصمات شدیدتر شود، توافقی صورت نگیرد و تحریمها کماکان ادامه یابد، در این شرایط شاهد افزایش نرخ ارز خواهیم بود. این تهدیدها موجب میشود که تولید و فروش برخی صنایع و شرکتها در داخل کشور همچنان به صورت انحصاری ادامه یابد و این مجموعهها دارای مزیت شوند؛ مانند شرکتهایی که مواد اولیه را در داخل تامین میکنند، اما نرخ فروش محصول آنها منطبق بر قیمتهای جهانی و در داخل تعیین میشود.
وی افزود: در این حالت و با افزایش قیمت ارز، ارزش دلاری بازار کاهش مییابد و جذابیت بیشتری برای تبدیل نقدینگی به انواع دارایی، از جمله داراییهای مالی و سهام ایجاد خواهد شد.
درچه صورت با بازاری مستعد رشد در پاییز مواجه میشویم؟
وی افزود: اگر مصالحهای حتی کوتاهمدت رخ دهد و به توافق نهایی ختم شود، مسلماً نخستین گزینه پیشرو، ورود سرمایه از خارج کشور خواهد بود. در این صورت، با بازاری نو و بسیار مستعد برای رشد در داخل مواجه خواهیم شد. ارزانی انواع داراییها، از جمله سهام شرکتهای معاملهشده در بورس و فرابورس، نکتهای است که توجه ویژه سرمایهگذاران خارجی را جلب خواهد کرد. در این سناریو نیز بورس در مقایسه با سایر بازارها، آینده مناسبتری خواهد داشت.
وی با اشاره به وضعیت سایر بازارها افزود: مسکن و خودرو در رکود به سر میبرند و ارز و طلا نیز قابلیت پیشبینی کاملاً متقنی ندارند؛ زیرا اگرچه انس جهانی طلا قابل پیشبینی است، اما قیمت طلا در داخل بیشتر مبتنی بر نوسانات نرخ ارز است.
آقابزرگی در نهایت خاطرنشان کرد: در هر دو فرض، بورس بهویژه در بازه زمانی سه ماهه پاییز جذاب خواهد بود. البته رشد آن به اندازه و همتراز با رشد چهار ماه گذشته (شش ماهه اول) نخواهد بود، بلکه رشدی اندک و خفیفتر را تجربه خواهد کرد.
لزوم توجه ویژه دولت به بازارهای مولد نظیر بورس
وی با اشاره به حجم نقدینگی ۲۰ هزار همتی اظهار داشت: این حجم از نقدینگی یک تهدید بسیار بزرگ برای اقتصاد کشور محسوب میشود. بهویژه اگر مسؤولان توجه ویژهای به بازارهای مولد نظیر بورس نداشته باشند.
وی افزود: بازارهای سوداگرانه، سفتهبازی و حتی طلا و ارز میتوانند در این زمره بگنجند. مسلماً با توجه به افزایشی که در چهار ماه گذشته داشتیم و پس از رکوردشکنیها در بورس، در حال حاضر یک دوره موقت و کوتاه از اصلاح را تجربه میکنیم، اما این موضوع به منزله تغییر روند کلی بازار تلقی نمیشود.
آقابزرگی تاکید کرد: به نظر من، فشار نقدینگی با توجه به سیاستهای حمایتی از جمله قانون مالیات بر عایدی سرمایه، در آینده مجدداً موجب توجه ویژه و جداگانه به حوزه بازار سرمایه و بورس خواهد شد.