بازار جهانی نفت در انتظار تنگه هرمز؛ چرا بازگشت به شرایط عادی دشوار است؟
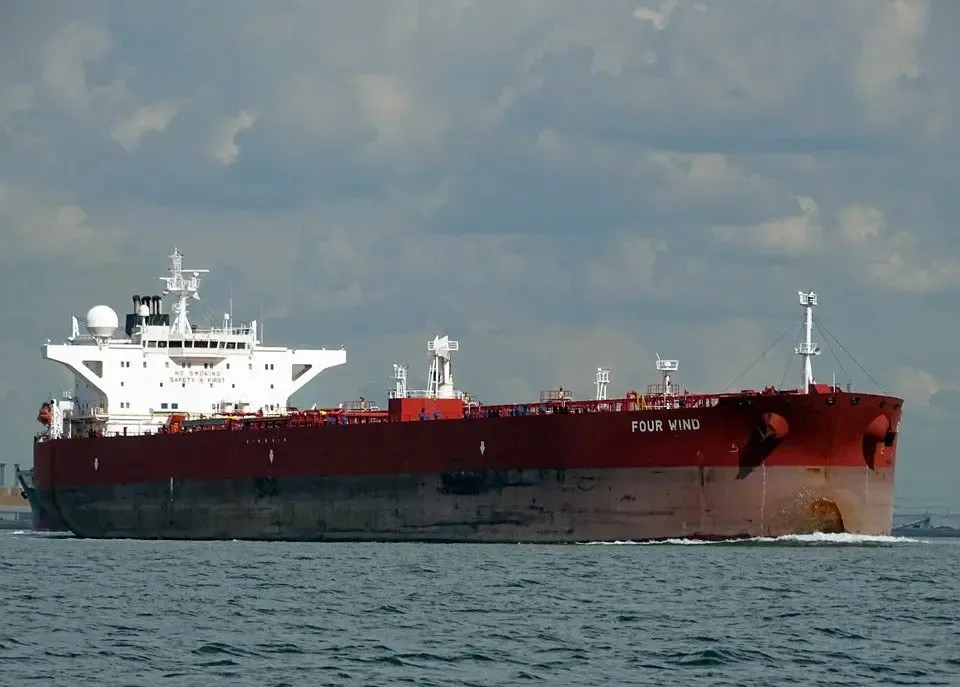
اقتصاد۲۴- همزمان تردد کشتیهای تجاری در هرمز بهشدت کمتر از گذشته است و گزارشهایی نیز درباره حمله به برخی نفتکشها منتشر شده است. از این منظر، مشکل اصلی بازار دیگر صرفاً وجود یا عدم وجود نفت نیست؛ مسئله، قابلیت رساندن نفت به مقصد است.
این تفاوت در شرایط کنونی اهمیت تعیینکنندهای دارد. عربستان توانسته بخشی از صادرات مسیر شرق را جایگزین مسیر آسیبدیده ینبع کند، اما افزایش این جریان، تقاضا برای VLCCها را بالا برده و ظرفیت انتقال کشتیبهکشتی (STS) در دریای عمان را به مرز عملیاتی رسانده است.
حدود ۶۰میلیون بشکه نفت عربستان برای انتقال STS در اطراف صحار برنامهریزی شده و همین موضوع باعث افزایش زمان گردش کشتی، کاهش ظرفیت مؤثر ناوگان و افزایش هزینه حمل شده است. بخشی از این عبورها نیز با AIS خاموش یا غیرفعال انجام میشود و گزارشهایی درباره تسهیل یا همراهی برخی عبورها از سوی نیروهای آمریکایی مطرح شده است. این وضعیت میتواند آمار قابلمشاهده تردد را کمتر از واقعیت نشان دهد، بدون آنکه لزوماً هزینه و ریسک عملیاتی را کاهش دهد؛ بنابراین یک تناقض ساختاری در بازار شکل گرفته است: نفت بیشتری در مبدأ وجود دارد، اما انتقال همان نفت به مقصد لزوماً آسانتر و ارزانتر نشده است. گزارش اخیر درباره ادعای رهگیری ۱۹کشتی توسط نیروهای ایرانی نیز همین ریسک را از زاویه دیگری برجسته میکند. خبرگزاری فارس اعلام کرده ۱۲کشتی در شب جمعه و هفت کشتی در شب شنبه به دلیل حرکت خارج از مسیر تعیینشده، مورد هدف یا رهگیری قرار گرفتهاند. البته جزئیاتی درباره نام، پرچم، محموله و سرنوشت این کشتیها منتشر نشده و نمیتوان این ادعا را به معنای حمله قطعی و تأییدشده به ۱۹کشتی تجاری تلقی کرد؛ بنابراین در تحلیل بازار، بهتر است این موضوع بهعنوان یک عامل افزایشدهنده عدمقطعیت عملیاتی در نظر گرفته شود، نه بهعنوان ۱۹حمله تأییدشده.
برای مالک کشتی، بیمهگر و خریدار نفت، ریسک فقط احتمال آسیب یا غرقشدن کشتی نیست. عدمقطعیت درباره مسیر مجاز، زمان عبور، امکان STS و مسئولیت در صورت وقوع حادثه نیز بخشی از هزینه واقعی سفر است. از همینجا میتوان رفتار بازار را بهتر فهمید. نفتی که در رأس تنوره قرار دارد، نفتی که روی VLCC در حال عبور از هرمز است و نفتی که در مخزن مقصد آسیایی قرار گرفته، از نظر «امنیت عرضه» یکسان نیستند. به همین دلیل، ذخیرهسازی در مقصد و مسیرهای جایگزین برای عربستان اهمیت بیشتری پیدا کردهاند.
در این شرایط، معیار درست برای پالایشگر آسیایی، دیگر صرفاً قیمت FOB نیست؛ بلکه هزینه نهایی نفت تحویلشده با احتساب کرایه حمل، بیمه جنگی، هزینه STS، زمان انتظار و دموراژ (هزینه توقف و معطلی کشتی بیش از زمان مجاز قراردادی) است. این منطق فقط به نفت خام محدود نمیشود.
در بازار LNG، بازگشت امکان عبور از هرمز الزاماً به معنای بازگشت کامل ظرفیت تولید قطر نیست. آسیب به تأسیسات رأس لفان، بخشی از ظرفیت LNG قطر را از مدار خارج کرده و بازسازی برخی واحدها زمان طولانیتری از بازگشت کشتیرانی خواهد داشت؛ بنابراین ساعت تولید و ساعت حملونقل یکی نیستند. بازگشت مسیر کشتیرانی میتواند امکان انتقال LNG موجود را افزایش دهد، اما الزاماً ظرفیت از دسترفته تولید را بلافاصله بازنمیگرداند. در بازار فرآورده نیز وضعیت مشابهی دیده میشود.
کاهش صادرات دیزل خاورمیانه و نرخ بالای فعالیت پالایشگاهها، فضای واکنش سریع بازار را محدود کرده است. بحث محدودیت احتمالی صادرات دیزل آمریکا تا زمانی که به سیاست اجرایی تبدیل نشده، نباید بهعنوان کاهش قطعی عرضه وارد محاسبات شود. اما اگر چنین محدودیتی موجب پرشدن مخازن و کاهش نرخ پالایش شود، اثر آن میتواند از بازار دیزل به بنزین، سوخت جت و سپس تقاضای پالایشگاه برای نفت خام منتقل شود.
به این ترتیب، بازار جهانی انرژی اکنون با یک شوک واحد مواجه نیست؛ چند گلوگاه بههمپیوسته فعال هستند. از یک طرف، عرضه نفت خاورمیانه در حال بازیابی است و بازگشت لیبی نیز بخشی از فشار بازار مدیترانه را کاهش میدهد. از طرف دیگر، ظرفیت مؤثر کشتیرانی، STS، بیمه و زمان حمل هنوز محدود است. در LNG، بازگشت ظرفیت حمل لزوماً با بازگشت ظرفیت تولید قطر همزمان نیست و در فرآوردهها نیز محدودیت پالایش میتواند فشار عرضه را تشدید کند.
بیشتر بخوانید:اگر تنگه هرمز مختل شود، نفت چه میشود؟ پاسخ اعداد به ادعاهای سیاسی
در چنین شرایطی مهمترین اشتباه تحلیلی این است که کاهش چنددلاری قیمت نفت یا یک خبر دیپلماتیک را معادل پایان بحران بدانیم.
پس از رد پیشنهاد ایران از سوی دونالد ترامپ، تهران همچنان از آمادگی برای دیپلماسی سخن گفته، اما شرایط خود را تغییر نداده است. ترامپ نیز ضمن رد پیشنهاد، از احتمال ادامه گفتوگوها سخن گفته است؛ بنابراین فعلاً نه میتوان از توافق قریبالوقوع سخن گفت و نه از شکست قطعی مسیر مذاکره.
برای بازار، مهمتر از اظهارات طرفین این است که آیا این فضای سیاسی در روزهای آینده به تغییر قابلمشاهده در رفتار کشتیها، بیمهگران و صاحبان محموله منجر خواهد شد یا خیر؟ اگر طی روزهای آینده کانالهای دیپلماتیک باز بماند و حادثه جدیدی در کشتیرانی رخ ندهد، محتملترین مسیر، عادیشدن تدریجی و نه ناگهانی بازار است. در این حالت ابتدا پریمیوم ژئوپلیتیکی و بیمهای کاهش مییابد، سپس نرخ حمل و صفهای STS تعدیل میشوند و بعد از آن ورود محموله به پالایشگاههای آسیایی منظمتر خواهد شد و قیمت نفت میتواند پیش از بازگشت کامل صادرات به سطح قبل از بحران کاهش پیدا کند. اما اگر یک حادثه مهم دریایی یا تشدید محدودیتهای عبور رخ دهد، همین ساختار شکننده میتواند معکوس شود: افزایش بیمه و کرایه حمل، طولانیشدن سفر، کاهش ظرفیت مؤثر VLCC و افزایش هزینه نفت تحویلی به آسیا. در آن صورت، حتی بدون کاهش شدید تولید جهانی، بازار میتواند دوباره با کمبود قابلیت تحویل مواجه شود؛ بنابراین برای روزهای آتی بهجای تمرکز صرف بر قیمت برنت، باید چهار شاخص عملیاتی را دنبال کرد:
۱. تعداد واقعی VLCCهایی که از هرمز خارج میشوند، نه فقط آمار رسمی تردد؛
۲. مدت انتظار برای عملیات STS در دریای عمان؛
۳. نرخ کرایه حمل و حق بیمه جنگ (war-risk)؛
۴. زمان و حجم ورود محمولههای سعودی و عراقی به بنادر و پالایشگاههای آسیایی.
اگر این چهار شاخص همزمان بهبود یابند، میتوان گفت بازار واقعاً در مسیر عادیشدن قرار گرفته است و اگر قیمت نفت کاهش یابد، اما این شاخصها همچنان تحت فشار باشند، کاهش قیمت را باید با احتیاط تفسیر کرد. در شرایط فعلی، مسئله اصلی بازار، کمبود مطلق بشکه نیست؛ قابلیت تحویل آن است. یک بشکه نفت در رأس تنوره، یک بشکه نفت روی VLCC در حال عبور از هرمز و یک بشکه نفت در مخزن مقصد آسیایی، از نظر امنیت عرضه و ارزش عملیاتی یکسان نیستند. همین تفاوت در هفتههای آینده میتواند فاصله میان قیمت روی صفحه معاملات و وضعیت واقعی بازار فیزیکی انرژی را تعیین کند.
منبع: روزنامه اطلاعات