جنگ هوش مصنوعی زیر زمین جریان دارد؛ چین چگونه آمریکا را به گروگان گرفت؟/ سلطه خاموش پکن بر اقتصاد آینده
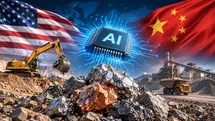
اقتصاد۲۴- رقابت بر سر هوش مصنوعی، برخلاف تصویری که از آن در ذهن بسیاری از مردم وجود دارد، تنها در آزمایشگاههای فناوری، مراکز پردازش داده و شرکتهای سازنده تراشه جریان ندارد. پشت هر تراشه پیشرفته، هر دیتاسنتر بزرگ و هر سامانه هوش مصنوعی، زنجیرهای از مواد معدنی قرار گرفته که استخراج، فرآوری و تأمین آنها به یکی از مسائل مهم امنیت اقتصادی و ملی کشورها تبدیل شده است.
در این رقابت، چین موقعیتی به دست آورده که حتی پیشرفتهترین شرکتهای فناوری آمریکا نیز نمیتوانند به سادگی از آن عبور کنند. پکن فقط یکی از بزرگترین تولیدکنندگان تجهیزات الکترونیکی جهان نیست؛ این کشور در بخش مهمی از زنجیره تأمین مواد معدنی حیاتی نیز جایگاهی دارد که میتواند به ابزار فشار اقتصادی و سیاسی تبدیل شود.
بنا بر دادههای بانک جهانی چین حدود ۹۹ درصد تولید گالیوم فرآوریشده جهان و ۶۹.۲ درصد تولید معدنی عناصر خاکی کمیاب را در اختیار دارد. در مقابل، جمهوری دموکراتیک کنگو با سهم ۵۲ درصدی از تولید تانتالیوم جهان، در جایگاهی قرار گرفته که اهمیت آن برای زیرساختهای الکترونیکی و سختافزارهای پیشرفته کمتر از موقعیت چین نیست.
این ارقام نشان میدهد که قدرت در اقتصاد آینده فقط در اختیار کشورهایی نیست که محصول نهایی را طراحی میکنند؛ کشورهایی که مواد اولیه و مسیر تأمین آن را کنترل میکنند نیز میتوانند بر سرعت توسعه فناوری، هزینه تولید و حتی تصمیمهای سیاسی قدرتهای بزرگ اثر بگذارند.
چین چگونه بازار هوش مصنوعی جهان را قبضه کرد؟
گالیوم یکی از نمونههای روشن این وضعیت است. این فلز کمتر شناختهشده در تولید نیمهرساناهای پیشرفته، تجهیزات مخابراتی، سامانههای راداری و قطعات الکترونیکی کاربرد دارد. ترکیبات گالیوم در ساخت برخی تراشههای پرقدرت و کممصرف به کار میروند و در فناوریهایی که به عملکرد بالا و مدیریت بهتر انرژی نیاز دارند، اهمیت ویژهای پیدا کردهاند.
نکته مهم این است که گالیوم معمولاً بهعنوان محصول اصلی یک معدن استخراج نمیشود؛ بلکه عمدتاً محصول جانبی فرآوری بوکسیت برای تولید آلومینیوم و در برخی موارد فرآوری روی است. به همین دلیل، تولید این فلز به زیرساخت صنعتی و توانایی بازیابی آن از جریانهای فرآوری وابسته است.
چین با برخورداری از صنعت عظیم آلومینیوم و ظرفیت گسترده فرآوری، توانسته است تولید گالیوم را در مقیاسی توسعه دهد که رقبا برای ایجاد ظرفیت مشابه با هزینه و زمان قابل توجهی روبهرو هستند. به بیان دیگر، مزیت چین در داشتن ذخایر معدنی و توانایی تبدیل مواد اولیه به محصولی با خلوص و کیفیت مورد نیاز صنایع پیشرفته است.
فراتر از استخراج؛ داشتن معدن کافی نیست
عناصر خاکی کمیاب گروهی از ۱۷ عنصر شیمیایی هستند که در صنایع مختلف، از تجهیزات الکترونیکی و خودروهای برقی تا انرژیهای نو و سامانههای دفاعی، کاربرد دارند. برخی از این عناصر برای ساخت آهنرباهای قدرتمند و دائمی استفاده میشوند؛ آهنرباهایی که در موتورهای الکتریکی، تجهیزات پیشرفته و بخشی از زیرساختهای صنعتی و دفاعی اهمیت دارند.
چین ۶۹.۲ درصد تولید معدنی عناصر خاکی کمیاب جهان را در اختیار دارد. اما این عدد به تنهایی تمام ماجرا را نشان نمیدهد. اهمیت چین در این بازار، به ظرفیت فرآوری و تولید محصولات نهایی نیز وابسته است؛ مرحلهای که در بسیاری از موارد از خود استخراج معدن پیچیدهتر و سرمایهبرتر است.
آژانس بینالمللی انرژی در گزارش سال ۲۰۲۶ خود درباره مواد معدنی حیاتی، تمرکز زنجیره تأمین عناصر خاکی کمیاب را یکی از نگرانیهای اصلی امنیت اقتصادی و فناوری معرفی میکند. در این گزارش، سهم چین از فرآوری برخی مواد معدنی حیاتی بیش از ۹۰ درصد عنوان شده است.
این تفاوت میان استخراج و فرآوری، یکی از مهمترین نکاتی است که در تحلیل قدرت معدنی چین باید مورد توجه قرار گیرد. کشوری ممکن است ذخایر قابل توجهی داشته باشد، اما اگر توانایی جداسازی، خالصسازی و تبدیل آن به محصول صنعتی را نداشته باشد، نمیتواند از تمام ارزش اقتصادی و راهبردی آن بهرهمند شود.
در چنین شرایطی، چین نه فقط در تأمین مواد خام، بلکه در بخشهایی از زنجیره تولید که جایگزینکردن آنها دشوار است، به قدرتی تعیینکننده تبدیل شده است.
سلطه پنهان، کنگو
در کنار چین، جمهوری دموکراتیک کنگو نمونه دیگری از اهمیت جغرافیای مواد معدنی در اقتصاد فناوری است. این کشور با سهم ۵۲ درصدی از تولید جهانی تانتالیوم، یکی از مهمترین تأمینکنندگان این ماده به شمار میرود.
بیشتر بخوانید: هوش مصنوعی؛ انقلاب میلیارددلاری یا تهدیدی برای انسان؟ ۳۶۲ حادثه و نگرانی از آینده مشاغل
تانتالیوم در ساخت خازنهای الکترونیکی، تجهیزات مخابراتی، رایانهها، تلفنهای همراه و برخی تجهیزات صنعتی و دفاعی کاربرد دارد. خازنهای تانتالیومی به دلیل اندازه کوچک و عملکرد مناسب، در بسیاری از دستگاههای الکترونیکی پیشرفته مورد استفاده قرار میگیرند.
با این حال، نباید سهم بالای کنگو از تولید تانتالیوم را با سلطه چین بر گالیوم و عناصر خاکی کمیاب یکسان دانست. کنگو در بخش استخراج تانتالیوم جایگاهی مهم دارد، اما کنترل زنجیره فرآوری و تولید محصولات نهایی مسئله دیگری است.
بازی تحریم و تقابل؛ واشنگتن در دام اژدهای زرد
در سالهای اخیر، واشنگتن تلاش کرده است دسترسی چین به فناوریهای پیشرفته نیمهرسانا و تجهیزات ساخت تراشه را محدود کند. استدلال دولت آمریکا این است که توسعه فناوریهای پیشرفته در چین میتواند پیامدهای امنیتی و نظامی داشته باشد. در مقابل، پکن نیز با استفاده از موقعیت خود در زنجیره تأمین مواد معدنی، محدودیتهایی را برای صادرات برخی مواد حیاتی اعمال کرده است.
این تقابل، بهتدریج از محدودیتهای فناوری به عرصه مواد معدنی کشیده شده است. در دسامبر ۲۰۲۴، چین صادرات برخی اقلام حاوی گالیوم، ژرمانیوم و آنتیموان به آمریکا را ممنوع کرد و همزمان کنترل صادرات گرافیت را نیز تشدید کرد. در سال ۲۰۲۵ نیز محدودیتهای دیگری بر صادرات تنگستن، تلوریوم، بیسموت، ایندیوم، مولیبدن و برخی عناصر خاکی کمیاب اعمال شد.
این تصمیمها نشان داد که پکن میتواند از جایگاه خود در زنجیره تأمین، بهعنوان ابزاری برای پاسخ به فشارهای فناوری آمریکا استفاده کند. البته محدودیتهای صادراتی چین همواره به معنای توقف کامل تجارت نیست؛ در بسیاری از موارد، صادرات به مجوزهای دولتی وابسته شده و همین مسئله میتواند زمان و هزینه تأمین را افزایش دهد.
آژانس بینالمللی انرژی در گزارش مواد معدنی حیاتی سال ۲۰۲۵ خود، محدودیتهای صادراتی چین را یکی از عوامل افزایش نگرانی درباره امنیت زنجیره تأمین معرفی کرده است. این گزارش نشان میدهد که برخی مواد معدنی با وجود بازار نسبتاً کوچک، به دلیل کاربرد در صنایع پیشرفته، دفاعی و نیمهرساناها اهمیت راهبردی بالایی دارند.
در چنین شرایطی، آمریکا با یک تناقض روبهرو است. واشنگتن میخواهد چین را از دسترسی به فناوریهای پیشرفته محدود کند، اما برای توسعه همان فناوریها، به مواد معدنیای نیاز دارد که بخش مهمی از تولید و فرآوری آنها در اختیار چین است.
این وضعیت به معنای آن نیست که چین میتواند هر زمان که بخواهد، اقتصاد آمریکا را متوقف کند. شرکتها و دولتها میتوانند به دنبال منابع جایگزین، ذخیرهسازی مواد و توسعه فناوریهای جدید بروند. با این حال، ایجاد ظرفیتهای جایگزین زمانبر است و در کوتاهمدت، وابستگی به تأمینکننده مسلط میتواند قدرت چانهزنی آن کشور را افزایش دهد.
زنجیرهای که حتی با توافق سیاسی هم پاره نشد
در سال ۲۰۲۵، دو کشور در چارچوب توافقی برای کاهش تنشهای تجاری، بخشی از محدودیتهای خود را به حالت تعلیق درآوردند. با این حال، این توافق به معنای پایان رقابت بر سر مواد معدنی حیاتی نبود. مرکز مطالعات راهبردی و بینالمللی آمریکا ن در مه ۲۰۲۶ تأکید کرد که آتشبس تجاری میان دو کشور، مشکل دسترسی صنعت آمریکا به گالیوم چینی را به طور کامل حل نکرده است. این تحلیل نشان میدهد که حتی در شرایط کاهش تنش سیاسی، وابستگی صنعتی میتواند همچنان پابرجا بماند.
مسئله فقط این نیست که چین چه مقدار از یک ماده را تولید میکند؛ مسئله این است که آیا رقبای آن توانایی جایگزینکردن این ظرفیت را در زمان کوتاه دارند یا نه. در بسیاری از مواد معدنی حیاتی، پاسخ چندان امیدوارکننده نیست.
توسعه یک معدن جدید، ایجاد کارخانه فرآوری و رسیدن به کیفیت مورد نیاز صنایع پیشرفته ممکن است سالها زمان ببرد. از سوی دیگر، برخی مواد معدنی محصول جانبی فرآوری مواد دیگر هستند و تولید آنها به سادگی با افزایش قیمت یا تقاضا بالا نمیرود.
بنابراین، حتی اگر آمریکا بتواند بخشی از استخراج را در داخل یا کشورهای متحد خود توسعه دهد، باز هم ممکن است در بخش فرآوری و تولید مواد با خلوص بالا به چین وابسته بماند.
سهم ایران؛ ثروت به تاراج رفته یا فرصت طلایی؟
در این میان، ایران نیز به دلیل برخورداری از منابع معدنی متنوع، نمیتواند از این رقابت جهانی جدا بماند. ذخایر معدنی کشور در کنار موقعیت جغرافیایی و ظرفیت نیروی انسانی، میتواند فرصتی برای حضور در زنجیره تأمین مواد مورد نیاز صنایع پیشرفته باشد. اما برخورداری از منابع زیرزمینی به تنهایی به معنای برخورداری از قدرت اقتصادی نیست. اگر مواد معدنی از کشور استخراج شوند، اما فرآوری اصلی، تولید محصول نهایی و بخش عمده ارزش افزوده در خارج از ایران شکل بگیرد، سهم اقتصاد داخلی از این ظرفیت محدود خواهد ماند.
در سالهای گذشته، بحث همکاری شرکتهای چینی در بخش معدن ایران نیز بارها مطرح و بعضا شائبه ساز شده است. به عنوان مثال در سال ۱۴۰۰، شهرام شریعتی، دبیرکل خانه صنعت و معدن تهران درباره نبود شفافیت در جزئیات قراردادهای معدنی ایران و چین هشدار داده بود.
بدیهی است که اگر ایران صرفاً به استخراج و فروش مواد خام بسنده کند، ارزش اصلی این منابع در حلقههای بعدی زنجیره تولید نصیب کشورهایی خواهد شد که فناوری فرآوری، تجهیزات صنعتی و بازار مصرف را در اختیار دارند. در مقابل، توسعه کارخانههای فرآوری، سرمایهگذاری در فناوریهای معدنی و ایجاد ارتباط میان دانشگاه، صنعت و معدن میتواند امکان کسب سهم بیشتری از ارزش افزوده را فراهم کند.
این مسیر البته ساده نیست. توسعه صنایع معدنی پیشرفته به سرمایه، فناوری، انرژی، زیرساخت حملونقل و نیروی متخصص نیاز دارد. در شرایط تحریم و محدودیت دسترسی به بازارهای جهانی، تأمین این نیازها دشوارتر نیز میشود. اما دشواری مسیر، دلیل مناسبی برای کنار گذاشتن آن نیست.
برنده عصر هوش مصنوعی چه کسی خواهد بود؟
رقابت چین و آمریکا بر سر هوش مصنوعی، تصویری از اقتصاد آینده ارائه میدهد که در آن قدرت فقط به داشتن فناوری و سرمایه محدود نیست. کنترل مواد اولیه، ظرفیت فرآوری، زنجیره تأمین و توانایی تولید صنعتی نیز به بخشی از قدرت ملی تبدیل شدهاند.
چین با سهم ۹۹ درصدی از تولید گالیوم فرآوریشده و سهم ۶۹.۲ درصدی از تولید معدنی عناصر خاکی کمیاب، موقعیتی به دست آورده که میتواند بر صنایع پیشرفته جهان اثر بگذارد. در سوی دیگر، جمهوری دموکراتیک کنگو با سهم ۵۲ درصدی از تولید تانتالیوم نشان میدهد که حتی کشورهای کمتر برخوردار از فناوری نیز میتوانند به دلیل منابع معدنی خود در اقتصاد جهانی نقشی تعیینکننده داشته باشند.
اما تفاوت اصلی میان این کشورها و اقتصادهایی که از منابع معدنی خود ارزش افزوده بیشتری ایجاد میکنند، در توانایی تبدیل ماده خام به محصول صنعتی و فناوری است.
ایران نیز در برابر همین انتخاب قرار دارد. منابع معدنی کشور میتوانند به فرصتی برای توسعه صنعتی و افزایش قدرت اقتصادی تبدیل شوند؛ اما اگر قراردادها غیرشفاف باشند، فناوری انتقال پیدا نکند و استخراج از فرآوری و تولید داخلی جدا بماند، برخورداری از ذخایر زیرزمینی لزوماً به معنای برخورداری از قدرت اقتصادی نخواهد بود.
در جهانی که رقابت بر سر هوش مصنوعی هر روز شدیدتر میشود، دیگر مسئله این نیست که چه کشوری معدن بیشتری دارد؛ این است که چه کشوری میتواند منابع زیرزمینی خود را به دانش، فناوری، اشتغال و ثروت پایدار تبدیل کند.
از این منظر، نبرد آینده بر سر هوش مصنوعی پیش از آنکه در صفحه نمایش رایانهها دیده شود، در معادن و کارخانههای فرآوری آغاز شده است. سهم ایران از این نبرد نیز نه با تعداد معادن، بلکه با کیفیت تصمیمهایی تعیین میشود که امروز درباره منابع طبیعی، سرمایهگذاری خارجی و آینده صنعت کشور گرفته میشود.