پولهایمان را در بانک بگذاریم یا در بازار سرمایه گذاری کنیم؟/ چرا بیتصمیمی، پرهزینهترین انتخاب اقتصادی است؟
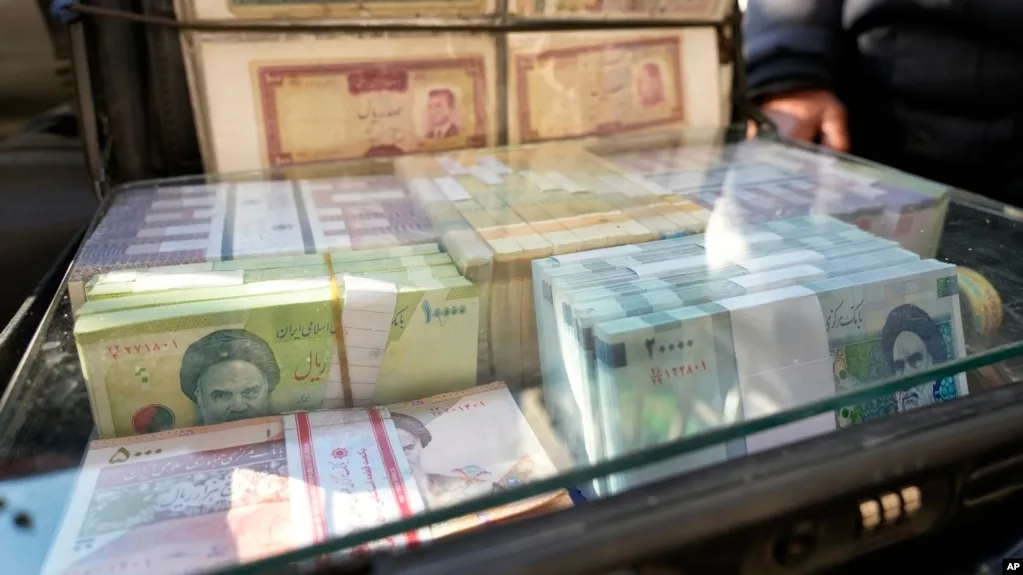
اقتصاد۲۴– از همان روزی که انسان نخستین، سنگهای براق را معامله کرد یا اولین سکههای فلزی ضرب شدند، پول ابزاری بود برای به چنگ آوردن آینده؛ پناهگاهی مطمئن که دسترنج روزهای سخت را در برابر تاراج زمان محافظت میکرد. اما در جغرافیا و روزگاری که ما زندگی میکنیم، این کهنترین ابزار تدبیر بشر، تغییر ماهیت داده است. این روزها اسکناسهای کاغذی و پساندازهای عددی، بیش از آنکه سپر بلای فردا باشند، به برفهای درخشان و سپیدی میمانند که آفتاب داغ اقتصاد بر آنها میتابد. عددها بر روی کاغذ یا در صفحات سرد نمایشگر بانک باقی میمانند، اما روح آنها که همان توانایی خرید چند کیلو برنج، یا گوشت و سبزیجات و ... یا سرپناهی برای آسایش است؛ چون جانی شیرین از بدن خارج میشود.
وقتی صد میلیون تومان در ابتدای سال همان صد میلیون تومان در انتهای سال باقی میماند، اما دیگر قامت بلند دیروزش را ندارد، ما با یک شعبده عجیب اقتصادی روبهرو هستیم. در این معرکه، نگه داشتن پول نقد برخلاف تصور سنتی نه نشانه احتیاط و عقلانیت، بلکه یک بیتصمیمی پرهزینه است؛ انتخابی صامت برای تسلیم شدن در برابر طوفانی که صبوری انسانها را به تاوان میگیرد.
تصور عمومی بر این است که برای از دست دادن ثروت، باید اشتباهی بزرگ مرتکب شد، معاملهای زیانبار انجام داد یا مال را به خسران سپرد. اما در ساختار اقتصادی گرفتار تورمهای سنگین، «هیچ کاری نکردن» خود کشندهترین اقدام است. اگر امروز صد میلیون تومان سرمایه داشته باشید و آن را در امنترین صندوقچه خانه یا بیکارکردترین حساب جاری رها کنید، ظاهراً رقمی از آن کاسته نشده است. اما ارزش واقعی هر دارایی، تنها با یک متر سنجیده میشود و آن قدرت مبادله است.
نگاهی به چشمانداز آمارهای شاخصهای مصرفکننده حقیقت تلخی را آشکار میسازد. هنگامی که تورم نقطه به نقطه در شهریور ۱۴۰۵ به حدود ۸۹.۸ درصد میرسد، بدین معناست که جامعه برای تامین همان سبد کالا و خدمات پیشین، باید نیمی بیشتر و گاه تا دو برابر بیشتر هزینه کند. تورم ماهانه ۴.۲ درصدی و تورم سالانه ۷۳.۶ درصدی تنها خطوطی بر روی کاغذهای آماری نیستند؛ آنها زلزلههای هولناکی هستند که پیوند خانوادهها را با استانداردهای زندگیشان میگسلند. کالایی که یک سال پیش ده میلیون تومان قیمت داشت، امروز با قیمتی حدود ۱۹ میلیون تومان دستنیافتنیتر شده است. دارنده آن ده میلیون تومان اولیه، بدون آنکه حتی یک اسکناس خرج کرده باشد، نصف توان معیشتی خود را از دست داده است.
توهم اعداد و سراب سودهای اسمی
خطای بزرگ ذهن انسان در چنین شرایطی، یکی انگاشتن «ارزش نامی» با «قدرت خرید واقعی» است. انسانها عاشق ثبات عددی هستند و دیدن ارقام بزرگ در حسابهای بانکی احساسی کاذب از امنیت میآفریند. اما وقتی شاخص عمومی قیمتها با شتابی نزدیک به ۹۰ درصد بالامیرود، ارزش واقعی ۱۰۰ میلیون تومان شما در پایان یک سال، به معادل قدرتی حدود ۵۲.۷ میلیون تومان امروز تنزل مییابد.
در این میدان، تکیه بر سود سپردههای بانکی نیز سرابی بیش نیست. نرخهای مصوب بانکی برای سپردههای بلندمدت یکساله تا سهساله در محدوده ۲۰.۵ تا ۲۲.۵ درصد نوسان میکنند. اگر همان صد میلیون تومان را به امید دریافت سود یکساله به بانک بسپارید، در پایان دوره حسابی ۱۲۰.۵ یا ۱۲۲.۵ میلیون تومانی خواهید داشت. ظاهر ماجرا مبارک است و بیست میلیون تومان سود به دست آمده؛ اما در باطن، هنگامی که تورم با سرعتی بسیار فراتر گام برمیدارد، سود اسمی دریافتی حتی توان جبران عقبماندگی را ندارد.
بیشتر بخوانید: از دلار ۲۶۳ هزار تومانی تا افغانی ۴ هزار تومانی؛ ریال چگونه آب رفت؟
حتی صندوقهای درآمد ثابت که گاه با بازدهیهای ۳۰ تا ۳۹ درصدی خودنمایی میکنند، اگرچه پناهگاهی بهنسبت بهتر از سپردههای کمرمق بانکی هستند، اما همچنان در رالی نفسگیر با تورم ۹۰ درصدی، چند گام عقبتر از خط پایان باقی میمانند. اصل درخشان و طلایی «بازده واقعی» به ما یادآوری میکند که سود واقعی تنها پس از کسر نرخ تورم متولد میشود؛ مفهومی که امروز جانمایه اصلی اقتصاد خانوارهاست.
قاعده شتاب؛ آب شدن یخ ثروت در آفتاب تورم
برای درک بهتر ذوب شدن داراییهای نقدی، میتوان به یک ابزار محاسباتی ساده متوسل شد که در مفاهیم مالی به «قانون ۷۲» معروف است. این قاعده به ما میگوید که اگر عدد ۷۲ را بر نرخ تورم تقسیم کنیم، زمان تقریبی نصف شدن قدرت خرید یا دو برابر شدن قیمتها به دست میآید.
در یک اقتصاد باثبات با تورم سالانه ۳ درصد، حدود ۲۴ سال طول میکشد تا ارزش پول به نصف برسد؛ زمانی کافی برای یک نسل تا خود را بازیابد. حتی با تورمهای ۳۰ درصدی، این زمان نزدیک به ۲.۴ سال است. اما وقتی تورم به حدود ۹۰ درصد میرسد، این زمان به کمتر از یک سال کاهش مییابد. یعنی در چشمبرهمزدنی، یخ داراییهای نقدی آب میشود. این قانون ساده، خط بطلانی میکشد بر این دیدگاه که «فعلاً دست به پول نمیزنم تا ببینم چه میشود». در واقع، دست نزدن به پول در چنین شتابی، به معنای امضای حکم افت شدید ارزش همان دارایی است.
بازارهای موازی؛ پناهگاههایی با جادههای سنگلاخ
با آگاهی از این زوال تدریجی، ناگزیر نگاهها به سمت بازارهای موازی میچرخد؛ نه از سر طمع برای انباشت ثروت، بلکه از سر ناچاری و برای یافتن سنگری در برابر تاراج تورم. طلا و ارز سالهاست که در فرهنگ اقتصادی جامعه به عنوان پناهگاههای سنتی شناخته میشوند. نگاهی به آمارهای نیمه نخست سال ۱۴۰۵ نشان میدهد که دلار در برهههایی رشد حدود ۵۲.۶ درصدی و طلای ۱۸ عیار رشدهایی بالغ بر ۳۶ درصد را تجربه کردهاند. حتی در بازههای زمانی یکساله، رشدهای بسیار بالاتری برای سکه و دلار ثبت شده است.
با این حال، ورود به بازار داراییهای فیزیکی و نوظهور، هرگز جادهای هموار و بیخطر نیست. این بازارها ماهیتاً با نوسانات کوتاهمدت، حبابهای قیمتی و مداخلههای سیاسی و اقتصادی گره خوردهاند. افت و خیزهای ناگهانی قیمت طلا و سکه یا اصلاحهای سنگین در بازار ارز، گواهی بر این مدعاست که نقدینگی در این بازارها همواره روی خوش نشان نمیدهد و میتواند خریداران شتابزده را با زیانهای مقطعی روبهرو سازد.
در این میان، بازار سرمایه نیز تصویر دوگانهای ارائه میدهد. شاخص بورس در نیمه اول سال رشد قابل توجه ۹۳ درصدی را ثبت کرد و حتی از طلا و دلار پیشی گرفت، اما ماهیت بورس با ریسک، تحلیلپذیری و صبر عجین شده است. عملکرد درخشان گذشته هرگز تضمینی برای سودآوری آینده نیست و دارایی که نوسانات شدیدی دارد، نمیتواند جایگزین مطمئنی برای هزینههای فوری زندگی باشد. از سوی دیگر، بازار مسکن که زمانی دژ تسخیرناپذیر حفظ ارزش پول بود، امروز به دلیل جهشهای قیمتی سنگین و رکود عمیق معاملاتی، از دسترس سرمایههای کوچک و متوسط خارج شده و نقدشوندگی بسیار پایینی دارد.
رفتار عقلانی در روزگار تلاطم؛ تفکیک نقدینگی و پرهیز از شتابزدگی
در چنین فضایی، پیادهسازی یک استراتژی هیجانی مانند «تبدیل تمام پول نقد به یک دارایی خاص» یا خروج بیمطالعه از تمام حسابهای بانکی، میتواند آسیبهای جبرانناپذیری به بار آورد. گام اول برای تدبیر اقتصادی در یک محیط تورمی، تفکیک دقیق انواع نقدینگی بر اساس «زمان نیاز» است.
پولی که برای اجارهخانه، هزینههای درمان، مخارج تحصیلی یا صندوق اضطراری چند ماه آینده کنار گذاشته شده است، نباید وارد بازارهای پرریسک یا کمنقدشونده شود. این بخش از دارایی نیازمند نقدشوندگی بالا و امنیت کامل است، حتی اگر تاوانی به نام پذیرش تورم داشته باشد. اما پولی که افق زمانی یک یا چند ساله دارد و قرار نیست صرف هزینههای روزمره شود، اگر در قالب پول نقد یا حسابهای کمبازده رها شود، قطعاً قربانی تورم خواهد شد. ایجاد سبدی متوازن بر اساس سه اصل «بازدهی»، «ریسک» و «نقدشوندگی»، تنها مسیر عقلانی برای کاهش اثرات ویرانگر تورم بر سفره و دارایی خانوارهاست.
حفظ توان ایستادگی در اقتصاد تورمی
امروز مسئله صد میلیون تومان یا هر رقم دیگری، فراتر از یک حساب و کتاب ریاضی است. مسئله، تلاش مداوم جامعهای است که میکوشد حاصل دسترنج و ساعات عمر خود را از دست ندهد. وقتی فاصله میان سود سپردههای رسمی با تورم واقعی جامعه به فواصل عمیقی میرسد، مفهوم پسانداز کردن از معنای سنتی خود یعنی «امساک برای فردا» فاصله میگیرد و به «تلاش برای فقیرتر نشدن» تغییر ماهیت میدهد.
نگه داشتن پول نقد در دنیای امروز، راهکاری بیخطر به نظر میرسد، اما در واقع انتخاب از دست رفتن تدریجی داراییهاست. در اقتصادی که قیمتها با شتابی بیامان به پیش میرانند، ایستادن و تماشا کردن، خود نوعی عقبگرد است. آگاهی از ابزارهای مالی، درک صحیح از ریسک بازارها و اتخاذ تصمیمهای بهموقع، دیگر یک الگوی لوکس برای فعالان والاستریت یا سرمایهداران بزرگ نیست؛ بلکه مهارتی حیاتی برای هر خانواده است تا بتواند در برابر موجهای سهمگین تورم، سرپناه و قدرت خرید خود را استوار نگاه دارد.