تیر خلاص پزشکیان به رانت خصولتی ها/ بساط مدیران سفارشی و شرکت های زیان ده جمع میشود؟
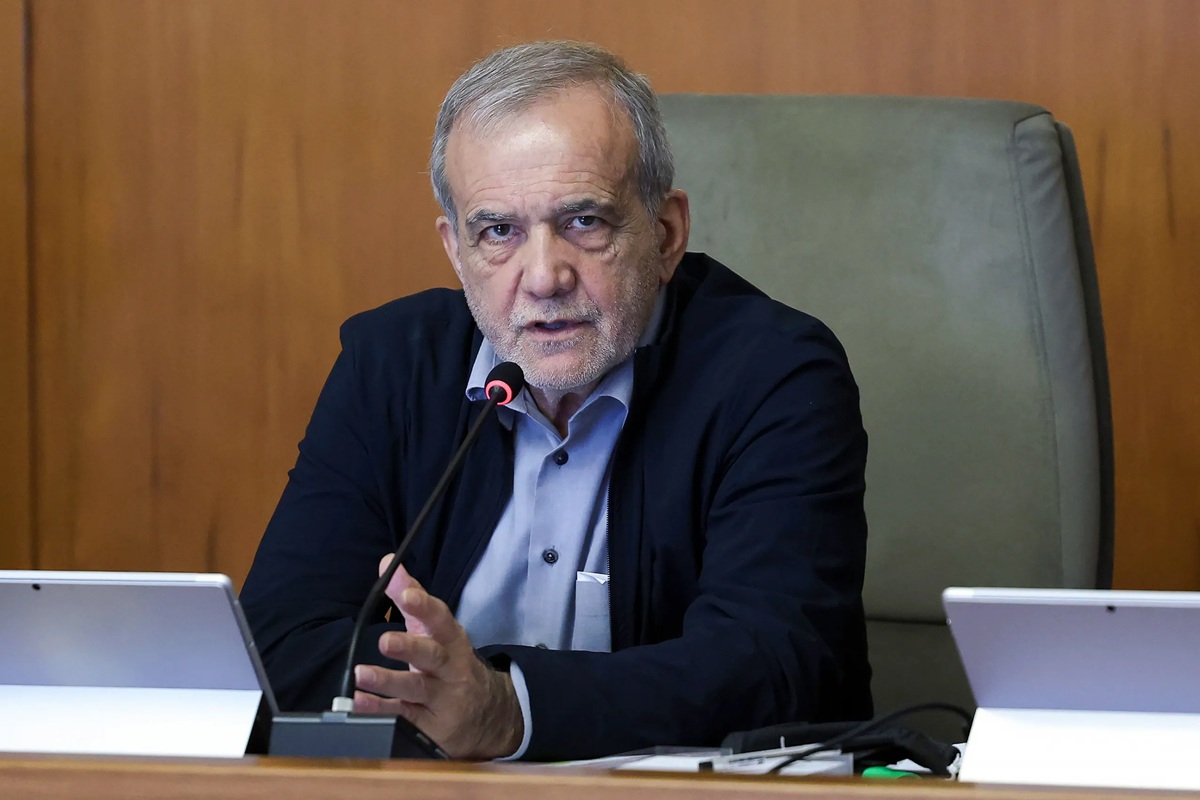
اقتصاد۲۴- مسعود پزشکیان با افشای گردش مالی ۷ هزار همتی در شرکتهای دولتی و خصولتی، دست روی غده سرطانی اقتصاد ایران گذاشت. سالهاست که تاریکخانه این بنگاهها به پاتوق سیاسی، لابیهای قدرتمند و توزیع حقوقهای نجومی چندصد میلیونی تبدیل شده، در حالی که نیمی از آنها تنها صورتهای مالی قرمز و زیان انباشته روی دست بیتالمال میگذارند. اکنون دولت تصمیم گرفته قفل صندوقخانههای زیانده را بشکند و آنها را تعیین تکلیف کند؛ گامی شجاعانه که اگر به واگذاری واقعی و شفاف منجر شود، تیر خلاص را به رانت خصولتیها خواهد زد.
رئیس جمهور در اظهاراتی درباره تعیین تکلیف شرکتهای زیانده دولتی و خصولتی، از برگزاری جلسهای برای بررسی وضعیت این بنگاهها و تصمیمگیری درباره واگذاری آنها خبر داده است. او با انتقاد از عملکرد شرکتهایی که با وجود برخورداری از سرمایههای کلان زیان میدهند، به دریافتی بالای برخی مدیران نیز اشاره کرده و پرسیده است چگونه ممکن است مجموعهای میلیاردها تومان سرمایه در اختیار داشته باشد، اما همچنان زیانده باشد و مدیران آن حقوقهای چندصد میلیونی دریافت کنند.
بدیهی است که وقتی دولت برای تأمین هزینههای جاری، اجرای طرحهای عمرانی و حمایت از معیشت خانوارها با محدودیت منابع مواجه است، ادامه اداره بنگاههای ناکارآمد تصمیمی پرهزینه است لذا باید از تعیین تکلیف این شرکتها استقبال کرد؛ اقدامی که اگر از سطح اظهارنظر فراتر رفته و به واگذاری شفاف و اصلاح ساختار مدیریتی منجر شود، میتواند یکی از مسیرهای اصلاح اقتصاد ایران بوده و به ضمن کمک به کاهش تصدیگری دولت، امکان فعالیت را برای سرمایهگذاران و مدیران حرفهای افزایش دهد.
پایان عصر مدیران سفارشی
یکی از انتقادهای قدیمی به شرکتهای دولتی و خصولتی، فاصله گرفتن بخشی از آنها از مأموریت اصلیشان است. یک بنگاه اقتصادی باید بر اساس کیفیت محصول، بهرهوری، هزینه تولید، بازار فروش و توان رقابت ارزیابی شود. اما وقتی انتصاب مدیران بیش از آنکه به تخصص و سابقه کاری وابسته باشد، از روابط سیاسی و توصیههای بیرونی تأثیر بگیرد، صورت مسئله تغییر میکند.
شرکتی که باید برای حفظ بازار خود هزینهها را کنترل کند، سرمایهگذاری انجام دهد و نیروی متخصص جذب کند، ممکن است درگیر تغییرات مدیریتی پیدرپی، استخدامهای غیرضروری و تصمیمهایی شود که بیش از منافع بنگاه، منافع گروهی از افراد را تأمین میکند. در چنین شرایطی، هزینه این مدیریت تنها در صورتهای مالی شرکت باقی نمیماند؛ کاهش بهرهوری، افت کیفیت خدمات و هدررفت سرمایه نیز پیامدهای آن است.
در جدی بودن این معضل همین بس که محسنی اژهای، رئیس قوه قضاییه، یک ماه قبل از شناسایی هزار و ۵۳۵ عضویت مغایر قانون در هیئتمدیره شرکتهای دولتی خبر داده و گفته بود که برای ۳۵۹ نفر نیز پرونده کیفری تشکیل شده است.
۴۰ درصد شرکتهای دولتی زیاندهاند
ابعاد مشکل را میتوان در آمار عملکرد مالی شرکتها نیز دید. طبق گزارشی که دیدهبان ایران با استناد به گزارش دیوان محاسبات منتشر کرده، از میان ۳۴۲ شرکت دولتی بررسیشده در سال ۱۴۰۳، تعداد ۱۳۸ شرکت، معادل ۴۰ درصد، زیانده بودهاند. در میان ۱۲۹۸ شرکت شبهدولتی مشمول بررسی نیز ۳۷۰ شرکت، معادل ۲۹ درصد، زیانده گزارش شدهاند.
زیانده بودن یک شرکت بهتنهایی دلیل کافی برای فروش آن نیست. گاهی یک بنگاه به دلیل قیمتگذاری دستوری، تکالیف عمومی، محدودیتهای تأمین مواد اولیه یا شرایط نامساعد بازار زیان میدهد؛ در چنین مواردی باید سهم سیاستگذاری دولت از زیان مشخص شود. نمیتوان از یک شرکت خواست محصولی را با قیمت پایینتر از هزینه واقعی عرضه کند و همزمان تمام زیان آن را به حساب ناکارآمدی مدیران گذاشت.
اما این توضیح نیز نباید به بهانهای برای ادامه نامحدود فعالیت شرکتهای زیانده تبدیل شود. اگر بنگاهی به دلیل مأموریت عمومی باید با زیان فعالیت کند، دولت باید هزینه آن مأموریت را شفاف اعلام کند. اگر شرکت به دلیل مدیریت ضعیف، هزینههای غیرضروری یا تصمیمهای اشتباه زیان میدهد، باید ساختار آن اصلاح شود؛ و اگر ادامه فعالیت آن ضرورت اقتصادی یا اجتماعی ندارد، واگذاری یا انحلال میتواند گزینهای منطقی باشد.
مشکل زمانی آغاز میشود که هیچکدام از این تصمیمها بهموقع گرفته نمیشود. شرکت زیان میدهد، مدیران تغییر میکنند، منابع تازه تزریق میشود و چند سال بعد همان پرسشها دوباره مطرح میشوند.
بیشتر بخوانید: تاریکخانه شرکت های دولتی با افشای ۱۵۳۵ عضویت غیرقانونی در هیأت مدیره ها/ پاداش از جیب مردم برای مدیران شرکت های زیان ده
یکی از مهمترین دلایل ضرورت واگذاریهای تازه، تجربه خصوصیسازی در سالهای گذشته است. هدف از خصوصیسازی این بود که دولت از بنگاهداری فاصله بگیرد، رقابت تقویت شود و مدیریت شرکتها به فعالان اقتصادی دارای تخصص و انگیزه سودآوری سپرده شود. اما در بخشی از واگذاریها، آنچه رخ داد با این هدف فاصله داشت. به همین خاطر انتظار میرود که دور تازه واگذاریهای با رویکردی دیگر انجام شود و اگر قرار است شرکتی فروخته شود، خریدار واقعاً توان اداره آن را داشته باشد، منابع مالی لازم را فراهم کند و در برابر عملکرد خود پاسخگو باشد. انتقال سهام به مجموعهای دیگر که خود از امتیازات عمومی برخوردار است، فقط شکل مالکیت را عوض کند و گرهای از کار اقتصاد ایران باز نمیکند.
فروش شرکتهای زیانده چه نفعی برای دولت و مردم دارد؟
نخستین فایده واگذاری، کاهش بار اداره بنگاههایی است که منابع مالی و مدیریتی دولت را درگیر خود کردهاند. دولت وظایف گستردهای در زمینه آموزش، سلامت، زیرساخت، حملونقل و حمایت اجتماعی دارد. هر اندازه که وقت و منابع آن صرف اداره بنگاههایی شود که بخش خصوصی توان ادارهشان را دارد، امکان تمرکز بر این وظایف محدودتر میشود.
فروش شفاف یک شرکت میتواند درآمدی برای دولت ایجاد کند، اما فایده آن نباید فقط با مبلغ معامله سنجیده شود. اگر بنگاهی پس از واگذاری بتواند سرمایهگذاری کند، تولید را افزایش دهد، بازارهای تازهای پیدا کند و بهرهوری نیروی کار را بالا ببرد، اثر اقتصادی آن فراتر از درآمد اولیه فروش خواهد بود. در مقابل، اگر واگذاری با قیمتگذاری نامناسب انجام شود یا خریدار توان مالی کافی نداشته باشد، ممکن است دارایی عمومی از دست برود بیآنکه بهبود پایداری در عملکرد شرکت رخ دهد.
از سوی دیگر، واگذاری میتواند رابطه میان عملکرد و پاداش مدیران را شفافتر کند. در یک بنگاه خصوصی واقعی، ادامه فعالیت مدیر به رضایت مالک، نتیجه اقتصادی و توان رقابت شرکت وابسته است. البته بخش خصوصی نیز ممکن است دچار سوءمدیریت شود؛ تفاوت مهم این است که سازوکار مالکیت، مسئولیت مالی و رقابت باید امکان شناسایی و اصلاح این ناکارآمدی را فراهم کند.
نکته مهمتر، جلوگیری از تداوم حمایتهای بیضابطه است. اگر شرکتی بدون ارائه برنامه اصلاحی، بارها از منابع عمومی یا شبکه بانکی تأمین مالی شود، هزینه ناکارآمدی آن میتواند به دیگر بخشهای اقتصاد منتقل شود. واگذاری اصولی، همراه با تعیین تکلیف بدهیها و تعهدات، میتواند این چرخه را متوقف کند.
واگذاری واقعی با فروش عجولانه فرق دارد
حمایت از فروش شرکتهای زیانده به معنای نادیده گرفتن خطرهای خصوصیسازی نیست. تجربه گذشته نشان داده است که واگذاری بدون رقابت کافی، ارزشگذاری دقیق و نظارت مؤثر میتواند خود به منشأ مسئلهای تازه تبدیل شود. بنابراین، اگر دولت قصد دارد این مسیر را دنبال کند، باید پیش از فروش هر شرکت، وضعیت مالی، بدهیها، داراییها، تعهدات کارکنان و علت اصلی زیاندهی آن را روشن کند.
همچنین باید مشخص شود که آیا شرکت موردنظر اساساً قابلیت اصلاح دارد یا ادامه فعالیت آن توجیهی ندارد. برخی بنگاهها با تغییر مدیریت، اصلاح ساختار هزینه و حذف مداخلات غیرضروری میتوانند به سودآوری برسند. برخی دیگر ممکن است به بازسازی عمیق نیاز داشته باشند و گروهی نیز با توجه به شرایط اقتصادی، گزینه مناسبی برای انحلال یا ادغام باشند. تصمیم درباره هر شرکت باید بر مبنای اطلاعات مالی و ارزیابی مستقل گرفته شود، نه صرفاً بر اساس عنوان دولتی یا خصولتی آن.
در فرآیند فروش نیز انتشار عمومی اطلاعات، رقابت میان خریداران واجد شرایط و اعلام روشن قیمتگذاری ضروری است. دولت باید توضیح دهد چرا یک شرکت با قیمت مشخص واگذار شده، خریدار چه تعهداتی پذیرفته و چه سازوکاری برای جلوگیری از انتقال دوباره آن به مجموعههای وابسته وجود دارد. شفافیت در این مرحله، هم از منافع عمومی محافظت میکند و هم اعتماد سرمایهگذاران واقعی را افزایش میدهد.
دولت باید از بنگاهداری خارج شود، نه از مسئولیت نظارت
واگذاری شرکتها نباید به معنای کنار کشیدن دولت از تنظیمگری و نظارت باشد. دولت میتواند مالک یک بنگاه نباشد، اما همچنان مسئول مقابله با انحصار، رعایت حقوق کارگران، حفاظت از رقابت و جلوگیری از تضییع حقوق سهامداران و مصرفکنندگان باقی بماند. خصوصیسازی موفق زمانی اتفاق میافتد که بنگاه از مدیریت سیاسی فاصله بگیرد و در عین حال، در چارچوب قوانین روشن و قابل اجرا فعالیت کند.
در برخی صنایع راهبردی نیز ممکن است حفظ سهم دولت یا نظارت ویژه ضروری باشد. چنین مواردی باید بر اساس ملاحظات روشن اقتصادی و عمومی تعیین شوند، نه بهعنوان مجوزی برای حفظ بیپایان مدیریت دولتی. حتی در شرکتهایی که قرار است دولتی بمانند، تعیین اهداف قابل سنجش، انتشار صورتهای مالی و پاسخگویی مدیران باید جدی گرفته شود.
اظهارات جدید پزشکیان این فرصت را ایجاد کرده است که پرونده شرکتهای زیانده از بحثهای تکراری درباره ضرورت اصلاح اقتصاد فراتر برود و به تصمیمهای اجرایی برسد. اگر دولت بتواند واگذاری را از انتقال صوری سهام به تغییر واقعی مدیریت و مالکیت تبدیل کند، نتیجه فقط فروش چند شرکت نخواهد بود؛ بلکه گامی در جهت محدود کردن اقتصاد رابطهمحور و تقویت رقابت خواهد بود.
در نهایت، فروش خصولتیها زمانی به نفع اقتصاد ایران تمام میشود که دولت از بنگاهداری غیرضروری فاصله بگیرد و سرمایهها را به صاحبان توانمند و پاسخگو بسپارد. در غیر این صورت، سالها میگذرد و ما همچنان درباره همان شرکتها، همان زیانها و همان مدیران پرهزینه گزارش مینویسیم؛ با این تفاوت که فقط نام مالک عوض شده و در بر همان پاشنه میچرخد.