دوراهی طلایی؛ سکه بخریم یا اوراق سلف سکه ؟
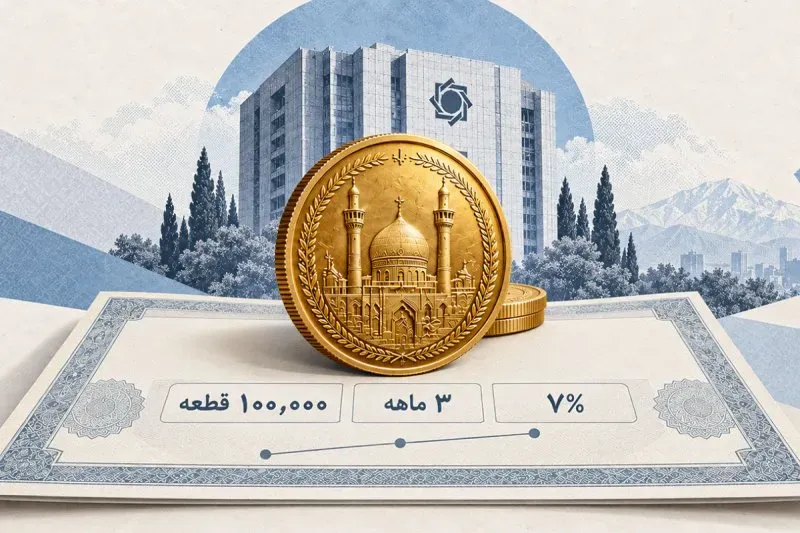
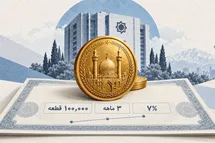
اقتصاد۲۴- عرضه «عسکه۲» حالا از مرحله وعده و معرفی عبور کرده و وارد معاملات بازار ثانویه شده است؛ اتفاقی که مقایسه این ابزار با سکه فیزیکی را از یک بحث فرضی به مسئلهای واقعی برای سرمایهگذاران تبدیل کرده است. در عرضه اولیه، از ۱۰۰ هزار قطعه سکه عرضهشده، ۴۱ هزار و ۴۴۱ قطعه معامله شد و قیمت هر قطعه ۲۳۵ میلیون و ۷۰۰ هزار تومان کشف شد.
بازار داراییهای امن و ابزارهای سرمایهگذاری مبتنی بر طلا در کشور، بار دیگر با مداخله هدفمند سیاستگذار پولی وارد مرحله جدیدی از تحرک ساختاری شده است. انتشار ۱۰۰ هزار قطعه اوراق سلف موازی استاندارد تمام سکه بهار آزادی با نماد «عسکه۲» از سوی بانک مرکزی در بورس کالای ایران، فارغ از اثرات کوتاهمدت آن بر حجم معاملات بازار سرمایه، پرسشی جدی و اساسی را پیش روی فعالان اقتصادی و سرمایهگذاران خرد و کلان قرار داده است. در شرایطی که تورم مزمن و انتظارات تورمی، حفظ ارزش داراییها را به اولویت نخست خانوارها تبدیل کرده، کدام مسیر ابزار کارآمدتری برای مدیریت دارایی محسوب میشود؛ خرید و نگهداری سنتی سکه فیزیکی یا ورود به بازار مدرن اوراق سلف سکه؟
پاسخ دقیق به این پرسش کلیدی، مستلزم بررسی دقیق مکانیسمهای معاملاتی، تحلیل ساختار ریسک و بازده، سنجش هزینههای پنهان و بررسی رویکرد کلان سیاستگذار پولی در طراحی این ابزار جدید مالی است.
«عسکه۲» دقیقاً چیست؟
بررسی ابعاد فنی عرضه اوراق سلف موازی استاندارد سکه با نماد «عسکه۲» نشان میدهد که این نوبت از عرضه، صرفاً یک ابزار ساده پیشفروش نیست، بلکه ساختاری هدفمند برای مدیریت تقاضای بازار طلاست. دامنه نوسان این اوراق در روز کشف قیمت اولیه مثبت و منفی ۵ درصد و در معاملات ثانویه مثبت و منفی ۱۰ درصد تعیین شده تا نوسانات شدید قیمتی در بستر بورس کالا مهار شود. یکی از تمایزهای ساختاری این طرح با مکانیزمهای داراییهای پایه در بورس کالا، منبع تامین سکههاست؛ سکههای مربوط به این اوراق از محل ذخایر فیزیکی موجود در انبارسازی بورس کالا برداشت نمیشوند، بلکه مستقیماً از منابع و ذخایر بانک مرکزی تخصیص مییابند.
ویژگی متمایز و پررنگ «عسکه۲» که آن را از داراییهای سنتی متمایز میکند، تعبیه یک شبکه اطمینان پولی در قالب سازوکار اختیار فروش تبعی است. بانک مرکزی به عنوان بازارگردان این اوراق، کف حمایتی ۷ درصدی را برای دوره سررسید سه ماهه تضمین کرده است. به بیان اقتصادی، در صورت افت قیمت سکه در بازار آزاد در بازه زمانی سه ماهه تا سررسید، زیان خریدار جبران شده و حداقل سود ۷ درصدی برای او محقق میشود. این مکانیزم منحصربهفرد، مخاطرات ناشی از افت ناگهانی قیمت را به حداقل ممکن میرساند؛ امری که در بازار سنتی سکه فیزیکی کاملاً ناممکن است و دارنده سکه را مستقیماً با ریسک نوسانات نزولی بازار مواجه میسازد.
سکه فیزیکی؛ دارایی ملموس با هزینههای پنهان
با وجود توسعه روزافزون بازارها و ابزارهای مالی مدرن، خرید سکه فیزیکی همچنان یکی از محبوبترین رفتارهای اقتصادی سرمایهگذاران ایرانی است. انگیزه اصلی در خرید سکه نقدی، مالکیت مستقیم و بلافاصله بر یک دارایی واقعی و ملموس است. خریدار سکه فیزیکی بلافاصله پس از تسویه حساب، دارایی خود را دریافت کرده و در صورت نیاز به نقدینگی، میتواند در هر زمان آن را در بازار آزاد یا صرافیها به پول نقد تبدیل کند. این نقدشوندگی مستقیم و عدم وابستگی به بستر معاملاتی رسمی، جذابیت بالایی برای سنتیبازان ایجاد میکند.
بیشتر بخوانید: عطش بازار طلا با عرضه اوراق سلف سکه مهار شد / تداوم سیاستهای بانک مرکزی مانع التهاب مجدد میشود
اما این مسکّن تورمی، هزینهها و ریسکهای پنهان متعددی دارد که اغلب از دید سرمایهگذاران خرد مغفول میماند. نخستین چالش، ریسک بالایی است که در ابعاد امنیت، نگهداری و احتمال سرقت یا مفقودی وجود دارد. علاوه بر این، خرید سکه فیزیکی معاملهگر را با مخاطراتی نظیر عدم اصالت دارایی، عیار ناصحیح، تفاوت قیمت بر اساس سال ضرب و کارمزدهای بالا و متغیر در بازار آزاد روبهرو میکند. از همه مهمتر، سکه فیزیکی همواره با حباب قیمتی سنگین معامله میشود و خریدار در زمان جهشهای هیجانی، بخشی از سرمایه خود را صرف خرید حباب میکند؛ حبابی که با کوچکترین آرامش سیاسی یا تغییر سیاست پولی تخلیه شده و زیانهای سنگینی به همراه میآورد.
برتری «عسکه۲» نسبت به سکه فیزیکی چیست؟
در سوی دیگر این معادله، اوراق «عسکه۲» به عنوان یک ابزار بهادار و ساختاریافته، ویژگیهای نوینی را به بازار داراییهای پایه طلا تزریق میکند. مهمترین ویژگی این اوراق، حذف کامل ریسکهای مربوط به نگهداری فیزیکی و صیانت از اصل دارایی است. مالکیت سرمایهگذار در قالب یک ورقه بهادار شفاف در شرکت سپردهگذاری مرکزی ثبت میشود و امکان معامله آن در بازار ثانویه بورس کالا وجود دارد. این امر موجب میشود معاملهگر بدون تحمل هزینههای حاشیهای صرافیها و کارمزدهای معاملاتی سنگین، به شکلی کاملاً شفاف و استاندارد در تغییرات قیمت طلا مشارکت کند.
تفاوت حیاتی دیگر، در حقوق قراردادی و سازوکار سررسید نهفته است. در خریدهای فیزیکی، زمان مالکیت و تسویه همزمان است، اما در اوراق سلف، رابطه مالی خریدار و دارایی بر اساس مفاد قرارداد سه ماهه تعریف میشود. در تاریخ سررسید، دارنده اوراق مختار است دارایی خود را به صورت سکه فیزیکی از شعب تعیینشده بانک ملی دریافت کند یا نسبت به تسویه نقدی آن بر اساس قیمت پایانی روز قبل اقدام نماید. وجود این خروجی دوگانه (تحویل فیزیکی یا تسویه نقدی) به همراه کف حمایتی سود ۷ درصدی، «عسکه۲» را به گزینهای با ساختار ریسک به بازده بهینه تبدیل میکند.
چرا بانک مرکزی سکه را به بورس آورد؟
تحلیل ابعاد کلان انتشار اوراق سلف سکه نشان میدهد که اقدام بانک مرکزی صرفاً به قصد پاسخگویی به تقاضای سرمایهگذاری نبوده، بلکه بخشی از یک برنامه منسجم برای تنظیمگری بازار پول و سرمایه است. ورود مستقیم سیاستگذار پولی به عرضه اوراق با پشتوانه ذخایر خود، گامی در راستای جذب نقدینگی سرگردان و هدایت تقاضاهای سوداگرانه از بازار غیررسمی به سمت سازوکار شفاف بورس کالاست. بانک مرکزی با عرضه این اوراق و اعمال کشف قیمت بازارمحور، سعی دارد حبابهای غیرواقعی سکه در بازار آزاد را مهار کرده و انتظارات تورمی جامعه را کنترل کند.
نقش حقوقیها و صندوقهای سرمایهگذاری مبتنی بر طلا نیز در این معادله بسیار تعیینکننده است. برخلاف دورههای گذشته که صندوقهای طلا با محدودیتهای اساسنامهای برای ورود به بازار سلف مواجه بودند، فراهم شدن امکان حضور این صندوقها در معاملات «عسکه۲» عمق بازار ثانویه را به شکل چشمگیری افزایش میدهد. این مسئله نه تنها نقدشوندگی اوراق را تضمین میکند، بلکه موجب کشف قیمتی عادلانهتر و منطبق بر واقعیات اقتصادی کشور میشود و از رفتارهای هیجانی معاملهگران خرد جلوگیری مینماید.
سکه فیزیکی یا «عسکه۲»؛ سرمایهگذار چه ریسکهایی را میخرد؟
تصمیمگیری نهایی برای انتخاب میان خرید سکه فیزیکی یا اوراق «عسکه۲»، در نهایت به الگوی ریسکپذیری، افق زمانی و اولویتهای ساختاری هر سرمایهگذار بستگی دارد. سرمایهگذارانی که رویکرد بلندمدت دارند، عدم وابستگی به سررسید زماندار برایشان اولویت دارد و خواهان نگهداری مستقیم دارایی در اختیار خود هستند، همچنان به سمت بازار سنتی سکه فیزیکی سوق پیدا میکنند. هرچند این افراد باید مخاطرات امنیتی، احتمال افت قیمتی ناشی از تخلیه حباب و هزینههای بالای معاملات آزاد را پذیرفته و مدیریت کنند.
در مقابل، اوراق سلف سکه «عسکه۲» گزینهای بسیار هوشمندانه برای معاملهگران حرفهای، صندوقهای سرمایهگذاری و افرادی است که دیدگاه کوتاهمدت و میانمدت دارند. این ابزار با حذف هزینهها و مخاطرات نگهداری فیزیکی، ارائه کارمزد معاملاتی بسیار پایین، شفافیت بالا در بورس کالا و از همه مهمتر بهرهمندی از چتر حمایتی تضمین حداقل سود ۷ درصدی در سررسید سه ماهه، پناهگاهی ساختاریافته و مدرن برای حفظ ارزش سرمایه در برابر نوسانات اقتصادی ایجاد کرده است.